Superquarta: Banco Central reduz juros enquanto Fed eleva; impacto no real
Nesta semana, Brasil cortou juros para 13,75% enquanto EUA aumentou para 3,75-4%. Entenda como essas decisões de Banco Central afetam seu bolso e o dólar.
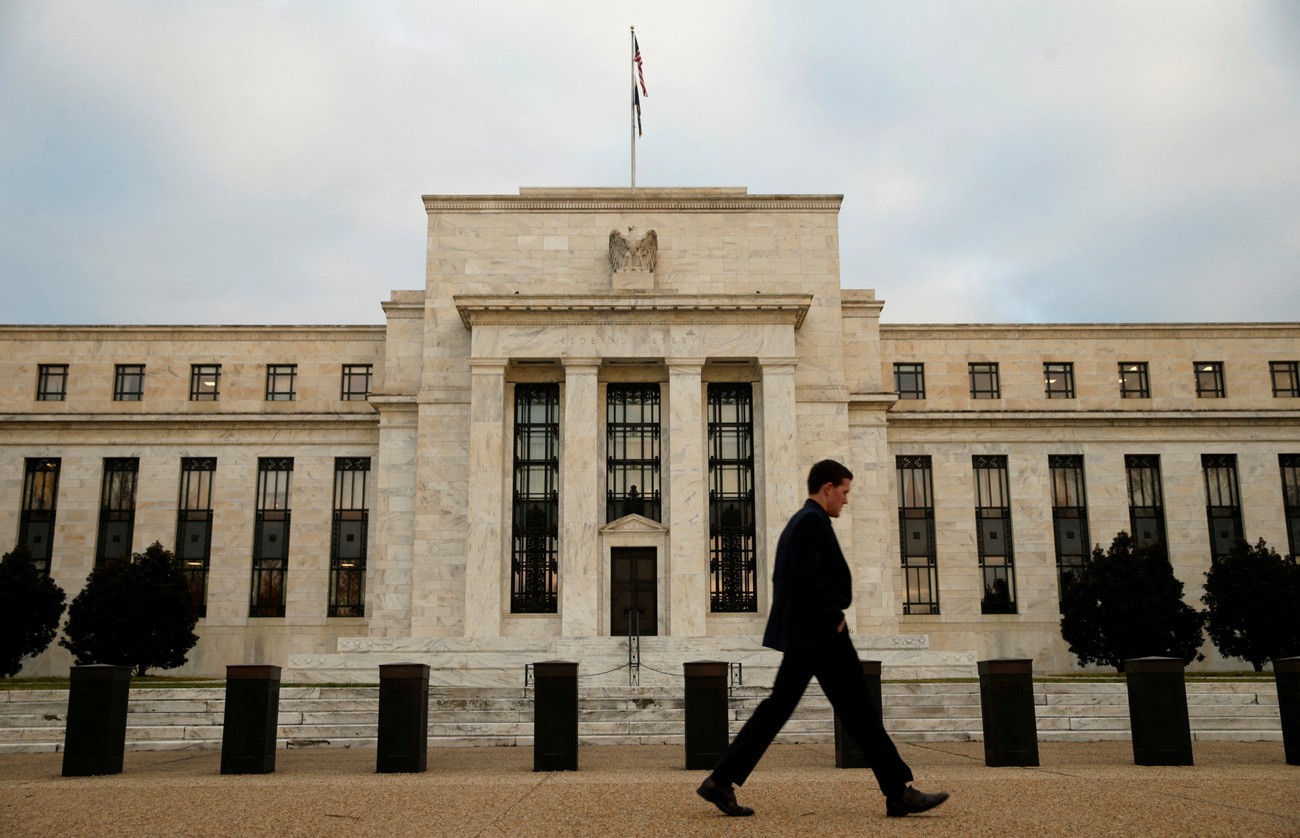
Banco Central do Brasil reduz juros enquanto Fed americano aperta política monetária
A semana trouxe movimentos opostos nos principais bancos centrais do mundo. O Banco Central brasileiro reduziu a taxa Selic de 14% para 13,75%, enquanto o Federal Reserve (Fed), autoridade monetária dos Estados Unidos, elevou os juros pela primeira vez em três anos, posicionando-os na faixa de 3,75% a 4% ao ano. Essas decisões do Banco Central americano e da autoridade brasileira criam um cenário de divergência que afetará diretamente os investimentos e o poder de compra dos brasileiros.
A decisão do Federal Reserve contou com expectativas altíssimas entre investidores. Segundo o FedWatch Tool, ferramenta que mensura as projeções do mercado financeiro, a probabilidade de elevação de juros havia atingido 92,5% na terça-feira que antecedeu o anúncio. Discursos mais rigorosos de dirigentes da instituição, incluindo o presidente Kevin Warsh, sinalizaram a necessidade de aumentar a taxa para conter a inflação americana. Além disso, o petróleo ultrapassou a marca de US$ 100 o barril, em razão das tensões geopolíticas entre Washington e Irã, reforçando as apostas em aperto monetário.
Os números econômicos que justificam as decisões divergentes
A inflação americana permanece acima do patamar considerado saudável pelo Fed, chegando a 3,4% em período de 12 meses, distante da meta de 2%. Simultaneamente, o crescimento econômico americano desacelerou, registrando expansão de apenas 0,4% no segundo trimestre ante o período anterior.
No Brasil, os indicadores apresentam características similares, porém com interpretações distintas. A inflação brasileira atingiu 4,22% em 12 meses, permanecendo dentro da faixa de tolerância estabelecida pelo Banco Central. Já a economia cresceu 0,5% no segundo trimestre, representando desaceleração frente aos 1,1% registrados nos três meses precedentes. Essas diferenças explicam por que o Banco Central brasileiro escolheu reduzir juros enquanto o americano opta pelo caminho inverso.
Como as decisões do Banco Central chegam ao seu bolso
Os efeitos das políticas monetárias do Federal Reserve sobre a vida dos brasileiros ocorrem por múltiplas vias, sendo as mais diretas o câmbio e o acesso ao crédito. Importante destacar que esses impactos não surgem imediatamente, mas gradualmente ao longo de semanas ou meses.
Fernando Benavenuto, especialista em investimentos e fundador da Anvex Capital, explica que um dos principais mecanismos é o câmbio, mercado onde as moedas são negociadas e onde se define o valor prático do dólar em relação ao real. Um dólar estruturalmente mais fortalecido encarece produtos importados e insumos utilizados na produção nacional, afetando os preços nas prateleiras das lojas após certo período.
O segundo caminho relevante passa pelo crédito doméstico. Taxas de juros elevadas nos EUA restringem o espaço para que o Banco Central brasileiro diminua a Selic. Consequentemente, financiamentos imobiliários, empréstimos pessoais e o crédito rotativo do cartão de crédito podem permanecer caros por período mais extenso que o antecipado pelos consumidores.
O sinal importa mais que o número
A decisão do Federal Reserve isoladamente não revela toda a história do impacto no real. Junto com a elevação da taxa, o Fed divulga projeções que indicam trajetória futura dos juros americanos, informação essencial para que investidores ajustem suas estratégias.
Gabriel Magno, chefe de alocação de investimentos e sócio da AW Capital, ressalta que o próprio aumento de juros mexe pouco com o dólar. O que realmente movimenta a moeda é o sinal que a decisão transmite sobre possíveis aumentos futuros. Caso os investidores antecipem novas elevações pela frente, tendem a direcionar recursos para títulos americanos, considerados seguros e com remuneração crescente. Esse movimento de capital para os EUA fortalece o dólar.
Benavenuto concorda com essa análise e identifica a "verdadeira má notícia" para o real: não se trata apenas do aumento desta semana, mas da sinalização de que juros americanos permanecerão elevados por mais tempo ou atingirão níveis superiores aos previstos. Essa perspectiva reduz a diferença entre os juros oferecidos no Brasil e nos EUA, tornando investimentos em reais menos atraentes para investidores internacionais. Quanto maior a vantagem dos juros brasileiros, maior tende a ser o incentivo para manter capital no país.
Fatores internos também influenciam o câmbio
O Federal Reserve não atua sozinho na determinação do valor do real. A situação das contas públicas brasileiras e o cenário político, especialmente a eleição de outubro, também exercem pressão sobre a moeda nacional.
Identificar com precisão qual proporção das variações do dólar provém de fatores externos e qual resulta de questões internas é tarefa complexa. Benavenuto explica que as incertezas fiscais e políticas já demandam prêmio maior para atrair investimentos em real, dificultando essa separação. Contudo, existe metodologia para melhor compreender a origem dos movimentos: comparar o desempenho do real com o de outras moedas de economias emergentes.
Quando o dólar se valoriza contra todas as moedas mundiais simultaneamente, a origem é externa. Quando o real deprecia mais intensamente que o peso mexicano, o rand sul-africano ou o peso chileno, a origem é predominantemente doméstica. Gabriel Magno ressalva que essa leitura não permite divisão precisa do movimento cambial em parcelas específicas, pois fatores externos e domésticos operam simultaneamente e podem inclusive se anular nos próximos meses, criando cenários de imprevisibilidade.